 KPRrumah.ID KPRrumah.ID – Panduan KPR Rumah Subsidi dan Komersial
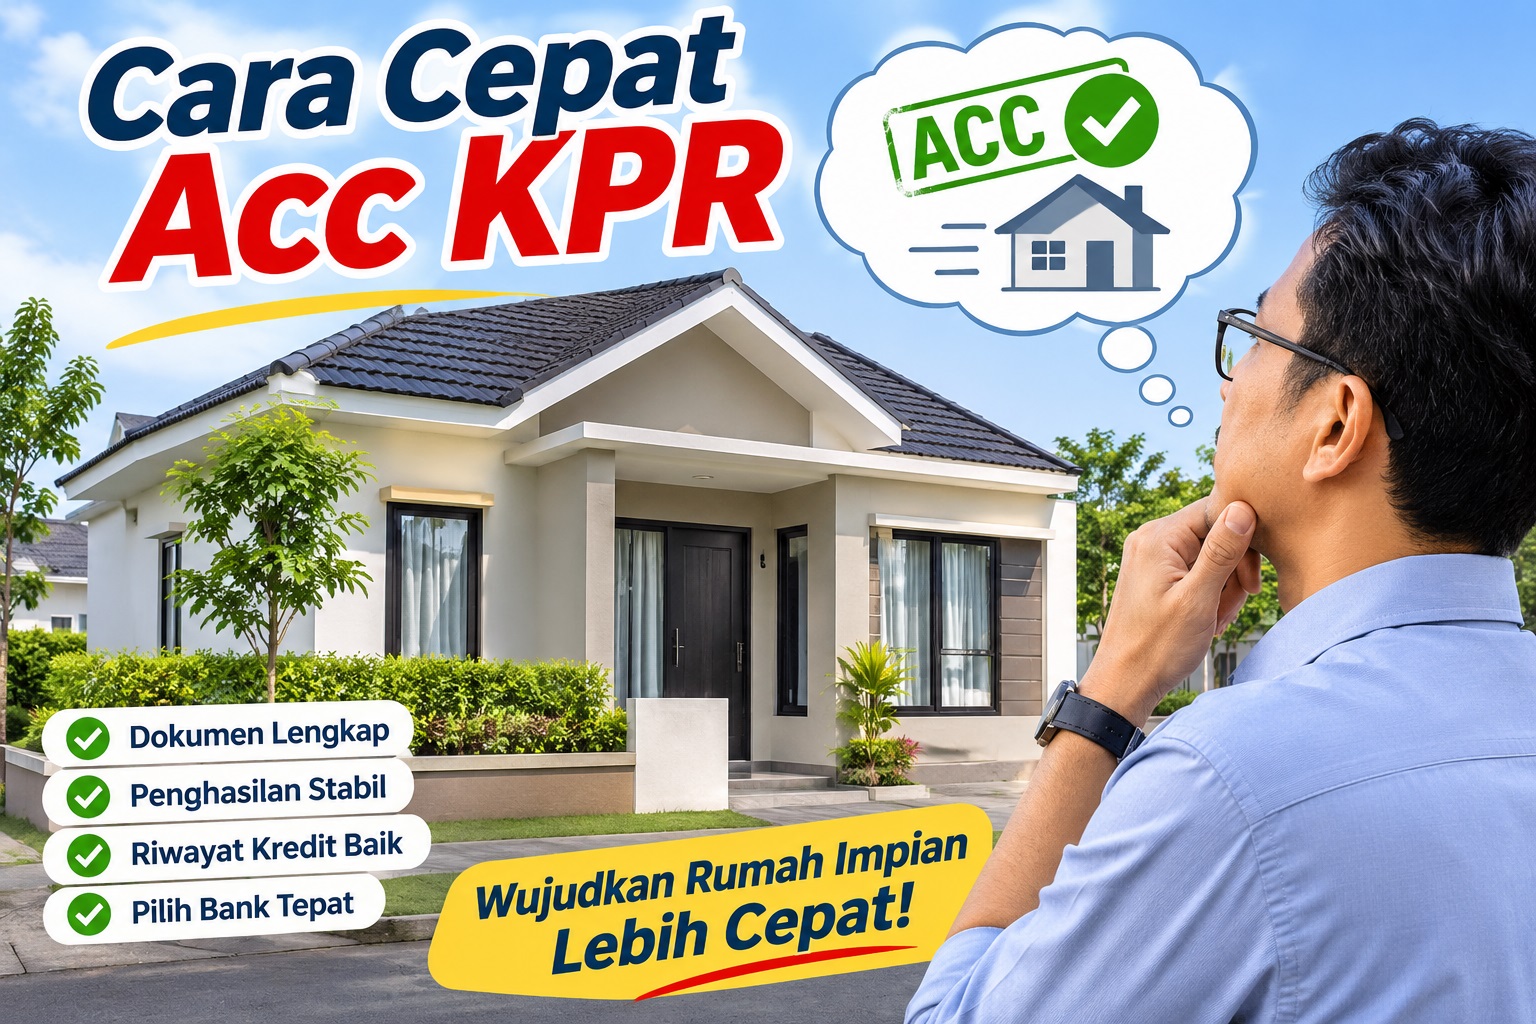
Bayangkan Anda sudah menemukan rumah impian, tanda jadi sudah dibayar, tetapi kabar dari bank tak kunjung datang. Dua minggu berlalu, lalu tiga, dan akhirnya jawaban yang datang justru penolakan. Cerita seperti ini sangat sering terjadi, dan penyebabnya hampir selalu sama: persiapan yang kurang matang, bukan nasib buruk.
Kabar baiknya, persetujuan KPR (acc) bukan soal keberuntungan. Bank menilai pemohon dengan pola yang bisa dipelajari, sehingga Anda bisa menyiapkan semuanya sebelum mengajukan. Pemohon yang rapi dan jujur biasanya diproses lebih cepat daripada yang berkas dan keuangannya berantakan.
Artikel ini merangkum langkah-langkah praktis untuk mempercepat proses sekaligus memperbesar peluang disetujui. Ikuti urutannya, dan Anda akan datang ke bank sebagai calon debitur yang sulit ditolak.
1. Pahami dulu cara bank menilai Anda
Bank tidak sekadar melihat besar gaji. Mereka mengukur seberapa besar risiko Anda gagal bayar, memakai pendekatan yang dikenal sebagai prinsip 5C:
- Character: rekam jejak dan kejujuran Anda dalam membayar kewajiban, yang terlihat dari riwayat kredit.
- Capacity: kemampuan membayar cicilan dari penghasilan rutin.
- Capital: modal sendiri, terutama uang muka dan tabungan.
- Collateral: agunan, yaitu rumah yang dibeli, beserta legalitasnya.
- Condition: kondisi ekonomi, kestabilan pekerjaan, dan prospek usaha Anda.
Setelah berkas masuk, prosesnya kurang lebih berjalan begini: bank memeriksa kelengkapan dokumen, mengecek riwayat kredit, mensurvei tempat kerja atau usaha, menilai rumah (appraisal), lalu memutuskan. Setiap tahap bisa tertahan jika ada satu hal yang janggal.
Intinya, percepatan bukan datang dari melobi petugas bank, melainkan dari menghilangkan alasan bank untuk bertanya ulang. Setiap pertanyaan tambahan berarti waktu tambahan.
2. Bereskan SLIK OJK sebelum mengajukan
Penyebab penolakan KPR yang paling umum adalah riwayat kredit yang buruk. Bank memeriksanya lewat SLIK OJK (Sistem Layanan Informasi Keuangan), yang merekam semua pinjaman, kartu kredit, hingga paylater Anda.
Istilah yang perlu Anda kenal adalah kolektabilitas. Kolektabilitas 1 berarti lancar, 2 berarti dalam perhatian khusus (pernah menunggak), dan 3 sampai 5 berarti kredit bermasalah. Bank umumnya menginginkan catatan kolektabilitas 1, dan tunggakan kecil pun bisa memicu pertanyaan.
Langkah yang sebaiknya Anda lakukan:
- Ajukan permintaan laporan SLIK pribadi Anda ke OJK, lalu baca isinya dengan teliti.
- Periksa apakah ada pinjaman atau kartu kredit yang tidak Anda kenal. Kesalahan data memang bisa terjadi, dan perlu dikoreksi lewat bank atau lembaga pemberinya.
- Lunasi tunggakan dan tutup kartu kredit atau paylater yang tidak terpakai.
- Beri jeda beberapa bulan setelah melunasi sebelum mengajukan KPR, agar pembaruan data tercatat.
Mengecek SLIK sendiri jauh lebih murah daripada ditolak, karena penolakan juga bisa meninggalkan jejak pengajuan di catatan Anda.
3. Hitung kemampuan bayar dengan jujur
Bank memakai rasio DSR (debt service ratio), yaitu perbandingan total cicilan bulanan terhadap penghasilan. Banyak bank menetapkan batas sekitar 30 sampai 40 persen, meski angka pastinya berbeda di tiap bank dan produk.
Contohnya, penghasilan bersih Anda Rp12 juta per bulan dan batas DSR 35 persen. Total cicilan maksimal yang diperbolehkan adalah Rp4,2 juta. Jika Anda masih punya cicilan motor Rp1,2 juta, ruang untuk cicilan rumah tinggal Rp3 juta. Angka inilah yang menentukan harga rumah yang realistis, bukan keinginan Anda.
Tiga kebiasaan yang membantu:
- Gunakan kalkulator atau simulasi KPR di situs bank untuk menguji berbagai tenor dan plafon sebelum bicara dengan petugas.
- Kurangi utang konsumtif lebih dulu. Mengecilkan cicilan lama sering lebih efektif daripada menaikkan penghasilan di atas kertas.
- Jika pasangan berpenghasilan, pertimbangkan pengajuan bersama (join income) agar kapasitas bayar lebih besar.
Jangan memaksakan plafon setinggi mungkin. Pengajuan yang sedikit di bawah batas maksimal cenderung lebih mulus dan lebih aman bagi arus kas Anda sendiri.
4. Siapkan DP dan dokumen selengkap mungkin
Berkas yang kurang adalah penyebab klasik proses molor. Satu surat yang belum ada bisa menahan seluruh pengajuan berminggu-minggu. Siapkan semuanya dalam satu map sebelum menemui bank.
Dokumen umum: KTP, kartu keluarga, NPWP, surat nikah (jika menikah), dan rekening koran atau buku tabungan.
Untuk karyawan: slip gaji tiga bulan terakhir, surat keterangan kerja, dan rekening koran yang menunjukkan gaji masuk rutin. Bank biasanya melihat masa kerja, jadi pastikan statusnya jelas.
Untuk wiraswasta atau profesional: dokumen legalitas usaha seperti NIB, laporan keuangan atau catatan omzet, rekening koran enam bulan atau lebih, serta SPT tahunan. Pemasukan yang tercampur dengan rekening pribadi sering membuat bank ragu, jadi rapikan pembukuannya.
Selain dokumen, siapkan uang muka dan biaya-biaya lain. Selain DP, ada provisi, biaya appraisal, notaris, BPHTB, dan asuransi. Ketentuan DP berbeda untuk rumah pertama, subsidi, dan rumah kedua, jadi tanyakan langsung ke bank yang Anda tuju.
Tips kecil yang berdampak besar: pastikan nama, alamat, dan nomor identitas sama persis di semua dokumen. Perbedaan ejaan sekecil apa pun bisa memicu verifikasi ulang.
5. Pilih rumah dan developer yang aman secara legal
Rumah adalah jaminan KPR, jadi bank ikut menilai kelayakannya. Pemohon yang bagus pun bisa ditolak karena rumahnya bermasalah.
Periksa hal-hal berikut sebelum membayar tanda jadi:
- Status sertifikat: SHM (Sertifikat Hak Milik) atau HGB (Hak Guna Bangunan) yang jelas, atas nama penjual atau developer, dan tidak sedang dalam sengketa atau dijaminkan ke pihak lain.
- Izin bangunan: IMB atau PBG yang sesuai dengan kondisi di lapangan.
- Rekam jejak developer: sudah pernah serah terima unit, punya kerja sama dengan bank, dan tidak bermasalah dengan konsumen.
- Lokasi dan harga wajar: bank menilai rumah lewat appraisal. Jika harga jual jauh di atas nilai taksiran, plafon kredit bisa dipotong dan Anda harus menambah DP.
Untuk rumah baru, pilih proyek yang sudah bekerja sama dengan bank tujuan Anda. Proses dokumen proyeknya biasanya sudah dibereskan, sehingga waktu pengajuan lebih singkat. Untuk rumah bekas, minta penjual menyiapkan sertifikat asli, bukti lunas PBB, dan dokumen pendukung sejak awal.
Jangan tergoda harga murah dengan dokumen yang tidak lengkap. Dalam KPR, rumah yang bersih secara hukum adalah syarat, bukan bonus.
6. Pilih bank yang cocok dengan profil Anda
Tidak semua bank cocok untuk semua orang. Memilih yang sesuai dengan profil Anda bisa menentukan cepat atau lambatnya persetujuan.
- Bank tempat gaji masuk: biasanya sudah punya data keuangan Anda, sehingga verifikasi lebih ringan dan kadang ada penawaran khusus.
- Bank yang bermitra dengan developer: proses untuk unit di proyek tersebut cenderung lebih singkat.
- Bank yang kuat di segmen Anda: pekerja informal atau wiraswasta sering lebih mudah di bank yang terbiasa menilai usaha, sedangkan rumah subsidi biasanya lewat bank penyalur FLPP.
Bandingkan bunga, tetapi jangan berhenti di bunga promo. Perhatikan masa bunga tetap (fixed) dan bunga mengambang setelahnya, biaya provisi, penalti pelunasan dipercepat, dan asuransi. Cicilan yang terlihat murah di awal bisa membengkak saat bunga berubah.
Soal strategi pengajuan, hindari menyebar pengajuan ke banyak bank dalam waktu bersamaan. Setiap pengajuan tercatat dan dapat terbaca bank lain. Pilih satu atau dua bank terbaik hasil riset, lalu ajukan dengan berkas yang sudah lengkap.
7. Kesalahan yang paling sering membuat KPR ditolak
Banyak penolakan sebenarnya bisa dicegah. Berikut jebakan yang paling sering muncul:
- Mengajukan saat baru pindah kerja atau masih masa percobaan. Bank menyukai stabilitas, jadi tunggu status dan masa kerja Anda lebih kokoh.
- Menambah utang baru menjelang pengajuan. Mencicil ponsel, kendaraan, atau kartu kredit tepat sebelum KPR menaikkan DSR Anda.
- Memberikan data yang tidak sesuai kenyataan. Menaikkan penghasilan atau memalsukan dokumen hampir pasti ketahuan saat verifikasi dan bisa berujung masuk daftar hitam.
- Mengabaikan telepon verifikasi. Bank sering menghubungi Anda, kantor, atau kontak darurat. Jika tidak diangkat, proses bisa terhenti.
- Memaksakan harga rumah di luar kemampuan. Plafon yang terlalu ambisius mudah dipangkas atau ditolak.
Jika sudah terlanjur ditolak, minta alasannya dengan sopan. Dari situ Anda bisa membenahi titik lemahnya, lalu mencoba lagi dengan bank yang sama atau berbeda setelah beberapa waktu.
Baca juga: Apa itu KPR Rumah